
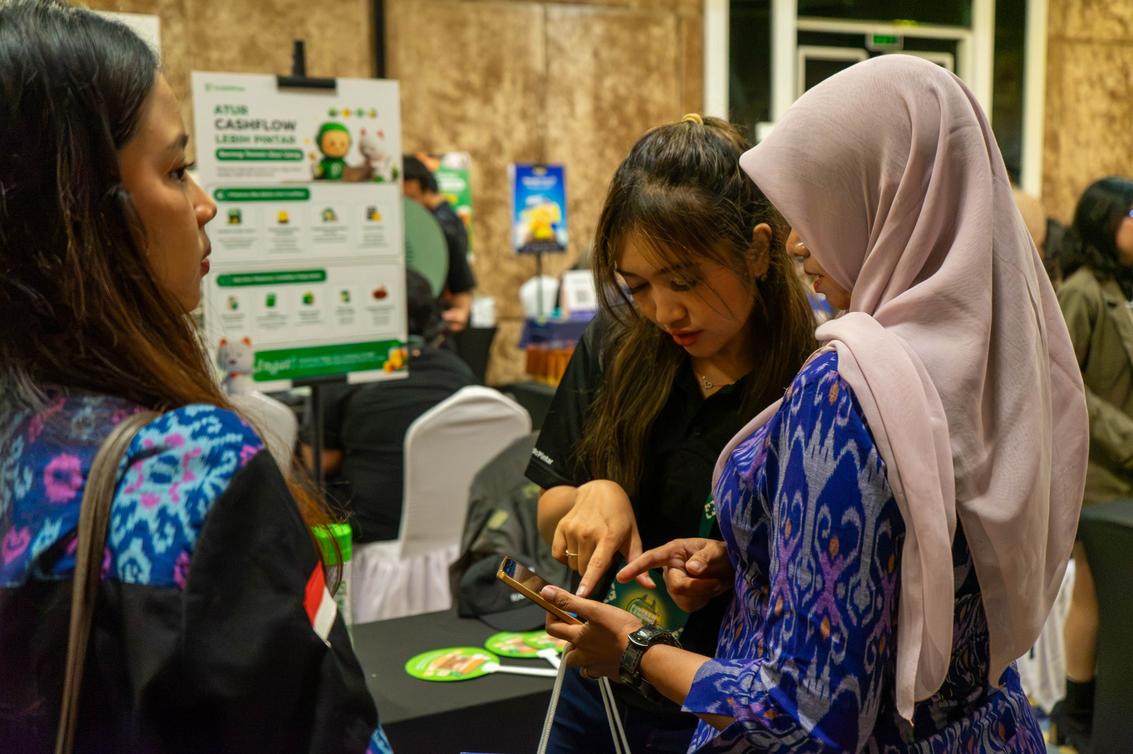
JAKARTA – Fenomena pinjaman digital kini semakin menjamur dan menjadi solusi instan bagi masyarakat yang membutuhkan dana cepat. Kemudahan akses yang ditawarkan oleh berbagai platform teknologi finansial (fintech) memberikan alternatif baru dalam memenuhi kebutuhan keuangan, baik untuk keperluan konsumtif maupun produktif. Namun, di balik kecepatan prosesnya, para ahli mengingatkan pentingnya menjaga rasio utang agar tetap terukur demi kesehatan finansial jangka panjang.
Transformasi Akses Keuangan Melalui Pinjaman Digital
Perkembangan teknologi informasi telah mengubah lanskap industri keuangan di Indonesia secara signifikan. Layanan pinjaman digital memungkinkan nasabah mengajukan kredit hanya melalui ponsel pintar tanpa perlu datang ke kantor fisik perbankan. Proses verifikasi yang cepat dan persyaratan dokumen yang minim menjadi daya tarik utama bagi kelompok masyarakat yang sebelumnya tidak terjangkau oleh layanan perbankan konvensional atau kategori unbanked.
Data menunjukkan bahwa pertumbuhan penyaluran dana melalui platform fintech lending terus meningkat setiap tahunnya. Hal ini membuktikan bahwa masyarakat semakin mengandalkan pinjaman digital sebagai instrumen pendukung aktivitas ekonomi mereka. Kendati demikian, kemudahan ini menuntut kedisiplinan tinggi dari para pengguna agar tidak terjebak dalam siklus utang yang memberatkan.
Risiko di Balik Kecepatan dan Kemudahan Layanan
Meskipun memberikan manfaat besar dalam hal inklusi keuangan, kemudahan akses pinjaman digital juga membawa risiko tersendiri jika tidak disikapi dengan bijak. Tanpa perencanaan yang matang, masyarakat rentan terjebak dalam perilaku konsumtif yang berlebihan. Tingginya frekuensi peminjaman tanpa perhitungan kemampuan bayar yang akurat dapat memicu kegagalan pembayaran yang berdampak buruk pada rekam jejak kredit individu di Sistem Layanan Informasi Keuangan (SLIK).
Langkah Bijak Mengelola Pinjaman Digital
Untuk menghindari jeratan utang yang tidak terkendali, masyarakat perlu menerapkan prinsip kehati-hatian sebelum memutuskan untuk mengambil pinjaman. Berikut adalah beberapa langkah strategis yang dapat dilakukan agar penggunaan pinjaman digital tetap aman:
- Memastikan platform penyedia layanan telah terdaftar dan diawasi secara resmi oleh Otoritas Jasa Keuangan (OJK).
- Menghitung rasio utang secara ketat agar total cicilan tidak melebihi 30 persen dari total pendapatan bulanan.
- Mempelajari dan memahami seluruh syarat, ketentuan, serta besaran bunga dan denda yang diberlakukan sebelum menyetujui kontrak.
- Memprioritaskan penggunaan dana pinjaman untuk kebutuhan yang bersifat mendesak atau kegiatan produktif yang menghasilkan nilai tambah.
Pentingnya Literasi Keuangan di Era Digital
Otoritas terkait terus menekankan pentingnya peningkatan literasi keuangan di tengah masifnya penggunaan layanan pinjaman digital di berbagai lapisan masyarakat. Edukasi mengenai cara kerja bunga majemuk dan manajemen risiko menjadi krusial agar pengguna tidak hanya paham cara meminjam, tetapi juga mengerti konsekuensi hukum serta finansial yang menyertainya.
Pengelolaan utang yang terukur menjadi kunci utama agar layanan keuangan digital ini dapat benar-benar meningkatkan kesejahteraan ekonomi, bukan justru menambah beban finansial di masa depan. Transparansi dari pihak penyelenggara dan kecerdasan dari sisi konsumen merupakan dua pilar utama dalam menciptakan ekosistem keuangan digital yang sehat dan berkelanjutan di Indonesia.
Kesimpulannya, kemudahan yang ditawarkan oleh teknologi finansial harus dibarengi dengan tanggung jawab pribadi yang tinggi dalam mengelola keuangan. Dengan perencanaan yang tepat dan pemahaman risiko yang baik, pinjaman digital dapat menjadi alat bantu keuangan yang sangat efektif bagi masyarakat. Pastikan Anda selalu memperbarui informasi mengenai perkembangan regulasi terbaru agar tetap aman dalam bertransaksi. Silakan baca berita terkait lainnya untuk memperdalam wawasan finansial Anda.
Comments